Πόσο κοστίζει η ασφάλεια αυτοκινήτου το 2026: τα ασφάλιστρα σε αριθμούς
Τα ασφάλιστρα αυτοκινήτου στην Ελλάδα ξεκινούν από περίπου 87 € έως 116 € τον χρόνο για τη βασική κάλυψη αστικής ευθύνης και από περίπου 200 € έως 250 € για μικτή. Αυτές είναι οι φθηνότερες τιμές που δημοσίευαν πωλητές τον Σεπτέμβριο 2026, για αυτοκίνητα έως 2.0 λίτρα και έμπειρο οδηγό. Η δική σου τιμή εξαρτάται από το αυτοκίνητο, τους οδηγούς και τον ταχυδρομικό κώδικα.
Με μια ματιά
- 1Η βασική ασφάλιση είναι υποχρεωτική και καλύπτει έως 1,3 εκατ. € ανά τραυματία και 1,3 εκατ. € ανά ατύχημα για υλικές ζημιές (gov.gr). Από 1 Ιουνίου 2025 καλύπτει υποχρεωτικά και δασική πυρκαγιά και πλημμύρα, στην αγοραία αξία (Ν. 5162/2024, άρθρο 26).
- 2Μια τιμή «από» αφορά ένα αυτοκίνητο, έναν οδηγό και έναν ΤΚ. Οι πίνακες της Pricefox του Σεπτεμβρίου 2026 χρησιμοποιούν τον ΤΚ 83100 της Σάμου, του νομού με τη χαμηλότερη συχνότητα ζημιών αστικής ευθύνης το 2024 (Επετηρίδα ΕΑΕΕ 2024).
- 3Στον πίνακα της Pricefox της 16/9/2026, η μικτή κόστιζε περίπου 2,3 φορές τη βασική για τον ίδιο οδηγό (217 € έναντι 95 €).
- 4Κάθε ασφάλιστρο περιέχει φόρο ασφαλίστρων 15% (Ν. 4334/2015). Τα τέλη κυκλοφορίας είναι ξεχωριστός λογαριασμός της ΑΑΔΕ.
- 5Αυτοκίνητο που βγαίνει ανασφάλιστο στην ηλεκτρονική διασταύρωση πληρώνει πρόστιμο 500 €, η μοτοσικλέτα 250 € (Ν. 5113/2024).
- 1Η βασική ασφάλιση είναι υποχρεωτική και καλύπτει έως 1,3 εκατ. € ανά τραυματία και 1,3 εκατ. € ανά ατύχημα για υλικές ζημιές (gov.gr). Από 1 Ιουνίου 2025 καλύπτει υποχρεωτικά και δασική πυρκαγιά και πλημμύρα, στην αγοραία αξία (Ν. 5162/2024, άρθρο 26).
- 2Μια τιμή «από» αφορά ένα αυτοκίνητο, έναν οδηγό και έναν ΤΚ. Οι πίνακες της Pricefox του Σεπτεμβρίου 2026 χρησιμοποιούν τον ΤΚ 83100 της Σάμου, του νομού με τη χαμηλότερη συχνότητα ζημιών αστικής ευθύνης το 2024 (Επετηρίδα ΕΑΕΕ 2024).
- 3Στον πίνακα της Pricefox της 16/9/2026, η μικτή κόστιζε περίπου 2,3 φορές τη βασική για τον ίδιο οδηγό (217 € έναντι 95 €).
- 4Κάθε ασφάλιστρο περιέχει φόρο ασφαλίστρων 15% (Ν. 4334/2015). Τα τέλη κυκλοφορίας είναι ξεχωριστός λογαριασμός της ΑΑΔΕ.
- 5Αυτοκίνητο που βγαίνει ανασφάλιστο στην ηλεκτρονική διασταύρωση πληρώνει πρόστιμο 500 €, η μοτοσικλέτα 250 € (Ν. 5113/2024).
- Σωματικές βλάβες τρίτων1.300.000 € ανά θύμα
- Υλικές ζημιές τρίτων1.300.000 € ανά ατύχημα
- Δασική πυρκαγιά και πλημμύραπεριλαμβάνεται από 1 Ιουνίου 2025
- Συμβόλαιο αστικής ευθύνηςέκδοση σε 5 έως 10 λεπτά
Θες τη δική σου τιμή, όχι μια τιμή βιτρίνας;
Προσφορά για το αυτοκίνητό σου, τους οδηγούς και τον ΤΚ σου, με 12μηνο συμβόλαιο που πληρώνεται εφάπαξ και έγγραφα στα ελληνικά και τα αγγλικά.
Ζήτα προσφοράΚώστας ΜατθαίουΑδειούχος ασφαλιστικός πράκτοραςΤιμές 2026
Ετήσια ασφάλεια αυτοκινήτου: τι τιμές βλέπεις το 2026;
Βασική (αστική ευθύνη, υποχρεωτική)
- Τι προσθέτει
- όρια 1,3 εκατ. € / 1,3 εκατ. €, δασική πυρκαγιά και πλημμύρα από 1/6/2025
- Φθηνότερη δημοσιευμένη τιμή
- 87 € (Magenta)· 99 € έως 116 € ανάλογα με τα κυβικά (Pricefox)
- Τι την κινεί περισσότερο
- ΤΚ, ηλικία οδηγού, ιστορικό ζημιών
- Βάση και ημερομηνία
- Magenta 09/2026, Fiat Panda Cross 2025, ΤΚ 18345· Pricefox 16/9/2026, ΤΚ 83100
Βασική και οδική βοήθεια
- Τι προσθέτει
- ρυμούλκηση και βοήθεια σε βλάβη
- Φθηνότερη δημοσιευμένη τιμή
- 131 € έως 154 € (Pricefox)· πρόσθετη κάλυψη 29,50 € τον χρόνο (Magenta)
- Τι την κινεί περισσότερο
- επίπεδο οδικής βοήθειας
- Βάση και ημερομηνία
- όπως πάνω
Πυρκαγιά και κλοπή
- Τι προσθέτει
- πυρκαγιά, ολική ή μερική κλοπή
- Φθηνότερη δημοσιευμένη τιμή
- 137 € έως 176 € (Pricefox)· από 141 € (Magenta)
- Τι την κινεί περισσότερο
- αξία αυτοκινήτου, κλοπές στην περιοχή
- Βάση και ημερομηνία
- όπως πάνω
Μικτή
- Τι προσθέτει
- ζημιές στο δικό σου αυτοκίνητο
- Φθηνότερη δημοσιευμένη τιμή
- 197 € έως 356 € ανάλογα με τα κυβικά (Pricefox)· από 242 € (Magenta)
- Τι την κινεί περισσότερο
- αξία αυτοκινήτου, απαλλαγή, ηλικία οδηγού
- Βάση και ημερομηνία
- όπως πάνω
Είναι τιμές άλλων πωλητών, όπως τις δημοσίευαν τις ημερομηνίες του πίνακα, με τον φόρο μέσα, όχι τιμές της DigiCare. Δεν βγάζω δικό μου μέσο όρο, γιατί η ασφαλιστική με την οποία συνεργάζομαι τιμολογεί ξεχωριστά κάθε αυτοκίνητο, οδηγό και ΤΚ. Τον δικό σου αριθμό τον δίνει μόνο μια προσφορά.
Τιμές «από»
Γιατί το «από 5 € τον μήνα» σπάνια είναι η τιμή που σου βγαίνει;
Και οι άλλες τιμές βιτρίνας έχουν τους όρους τους. Η Magenta τιμολογεί ΤΚ της Αττικής (18345) και Panda Cross του 2025, και ξεκινά πάλι από 87 €. Τα «37,63 € για έξι μήνες» της Insurancemarket είναι προσφορά της 30ής Ιανουαρίου 2025. Η σύνοψη AI της Google στην ερώτηση «πόσο κοστίζει η ασφάλεια αυτοκινήτου» έγραφε στις 27/9/2026 «από περίπου 5,2 € τον μήνα», χωρίς αυτοκίνητο, οδηγό, ΤΚ ή ημερομηνία.
Η Pricefox γράφει στην επικεφαλίδα της «από 5,20 € τον μήνα», όμως ο δικός της πίνακας της 16/9/2026 δείχνει 13 € έως 18 € για το φθηνότερο μηνιαίο βασικό συμβόλαιο, ανάλογα με τα κυβικά.
Μέσος όρος
Πόσο κοστίζει στις ασφαλιστικές το μέσο αυτοκίνητο;
Ο τελευταίος αριθμός βάζει στον ίδιο λογαριασμό φορτηγά, λεωφορεία και περίπου 1,05 εκατ. μοτοσικλέτες μαζί με τα ΙΧ. Τον χρησιμοποιώ για να ελέγξω το μέγεθος της αγοράς, ποτέ ως τιμή του δικού σου συμβολαίου.
Αθήνα και νησιά
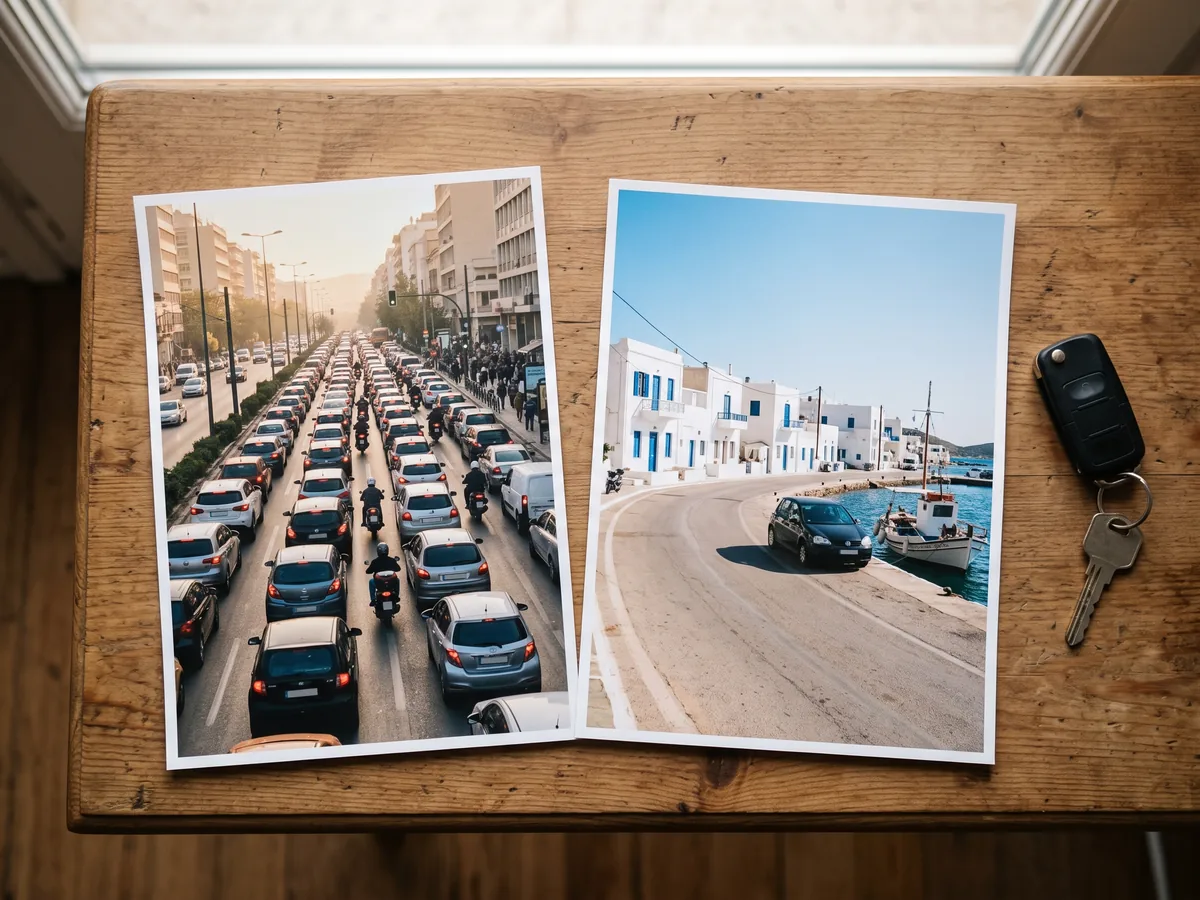
Γιατί η ασφάλεια αυτοκινήτου κοστίζει αλλιώς στην Αθήνα και αλλιώς στα νησιά;
Ελλάδα (σύνολο)
- Συχνότητα ζημιών
- 6,87%
- Μέση ζημιά
- 1.410 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,0×
Δήμος Αθηναίων
- Συχνότητα ζημιών
- 9,67%
- Μέση ζημιά
- 1.513 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,4×
Δυτικός Τομέας Αθηνών
- Συχνότητα ζημιών
- 9,01%
- Μέση ζημιά
- 1.441 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,3×
Αττική (σύνολο)
- Συχνότητα ζημιών
- 8,69%
- Μέση ζημιά
- 1.429 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,3×
Πειραιάς
- Συχνότητα ζημιών
- 8,67%
- Μέση ζημιά
- 1.329 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,3×
Αχαΐα (Πάτρα)
- Συχνότητα ζημιών
- 7,28%
- Μέση ζημιά
- 1.301 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,1×
Θεσσαλονίκη
- Συχνότητα ζημιών
- 6,85%
- Μέση ζημιά
- 1.381 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,0×
Ηράκλειο
- Συχνότητα ζημιών
- 6,67%
- Μέση ζημιά
- 1.487 €
- Σε σχέση με τον μέσο όρο της χώρας
- 1,0×
Χανιά
- Συχνότητα ζημιών
- 5,69%
- Μέση ζημιά
- 1.671 €
- Σε σχέση με τον μέσο όρο της χώρας
- 0,8×
Κυκλάδες
- Συχνότητα ζημιών
- 4,51%
- Μέση ζημιά
- 1.242 €
- Σε σχέση με τον μέσο όρο της χώρας
- 0,7×
Κέρκυρα
- Συχνότητα ζημιών
- 4,47%
- Μέση ζημιά
- 1.143 €
- Σε σχέση με τον μέσο όρο της χώρας
- 0,7×
Δωδεκάνησα
- Συχνότητα ζημιών
- 4,08%
- Μέση ζημιά
- 1.250 €
- Σε σχέση με τον μέσο όρο της χώρας
- 0,6×
Σάμος
- Συχνότητα ζημιών
- 2,75%
- Μέση ζημιά
- 1.163 €
- Σε σχέση με τον μέσο όρο της χώρας
- 0,4×
Η ΕΑΕΕ κατατάσσει κάθε συμβόλαιο στη διεύθυνση όπου εκδόθηκε. Η επετηρίδα δείχνει ζημιές, όχι τιμές, οπότε διάβασε τον πίνακα ως κίνδυνο, όχι ως τιμή ανά περιοχή. Το 2023 η Αττική ήταν στο 8,95% (Επετηρίδα ΕΑΕΕ 2023).
Ηλικία και ιστορικό
Επασφάλιστρο νέου οδηγού, ηλικία και bonus malus: πόσο ανεβάζουν την τιμή;
- Οι πίνακες φθηνότερης προσφοράς δείχνουν μικρότερη την επίδραση του νέου οδηγού, γιατί κάποιες ασφαλιστικές δεν πουλούν καθόλου κάλυψη ιδίων ζημιών σε νέους οδηγούς. Η ασφαλιστική με την οποία συνεργάζομαι, η AIG, δεν ασφαλίζει ίδιες ζημιές σε οδηγούς κάτω των 25 ή με δίπλωμα κάτω των 2 ετών.
- Το ακριβό λάθος είναι ο νέος οδηγός που δεν δηλώθηκε. Με τους όρους της ίδιας ασφαλιστικής, αν τρακάρει αδήλωτος οδηγός κάτω των 25 ή με δίπλωμα κάτω των 2 ετών, οι τρίτοι αποζημιώνονται μόνο αφού πληρώσεις ποινή 60% επί του καθαρού ασφαλίστρου συν το επασφάλιστρο. Στις ίδιες ζημιές και στην πυρκαγιά η αποζημίωση πέφτει στο 50%.
- Η Ελλάδα δεν έχει νομοθετημένη κλίμακα bonus malus. Κάθε ασφαλιστική εφαρμόζει τη δική της βαθμολόγηση ζημιών, και μια νέα ασφαλιστική δεν είναι υποχρεωμένη να σου κάνει έκπτωση για καθαρό ιστορικό (FAQ της Τράπεζας της Ελλάδος στο gov.gr).
- Η προηγούμενη ασφαλιστική σου πρέπει να βεβαιώσει το ιστορικό ζημιών των τελευταίων 5 ετών. Πάρε μαζί σου αυτή τη βεβαίωση σε κάθε προσφορά· μετράει και καθαρό ιστορικό από ασφαλιστική του εξωτερικού.
Για πρώτο δίπλωμα και πρώτο αυτοκίνητο υπάρχει ξεχωριστός οδηγός για νέους οδηγούς.
Μικτή
Μικτή ασφάλεια: τι τιμές έχει και τι κάνει η απαλλαγή στο κόστος;
Opel Corsa, αξία έως 10.000 €
- Απαλλαγή 250 €
- 235 €
- Απαλλαγή 1.000 €
- 214 €
- Διαφορά
- −9%
Opel Astra
- Απαλλαγή 250 €
- 316 €
- Απαλλαγή 1.000 €
- 225 €
- Διαφορά
- −29%
BMW X5
- Απαλλαγή 250 €
- 1.391 €
- Απαλλαγή 1.000 €
- 849 €
- Διαφορά
- −39%
Το 2024 η μέση ζημιά σε ΙΧ ήταν 2.217 € για ίδιες ζημιές, 4.733 € για κλοπή, 5.580 € για πυρκαγιά και 329 € για θραύση κρυστάλλων: αυτά πληρώνει η μικτή (Επετηρίδα ΕΑΕΕ 2024, Πίνακας 3Β). Βάλε το επιπλέον ασφάλιστρο δίπλα στην απαλλαγή που αντέχεις να πληρώσεις και στην αξία του αυτοκινήτου. Τι καλύπτει κάθε επίπεδο θα το βρεις στον οδηγό βασική ή μικτή ασφάλεια.
Αυξήσεις
Γιατί αυξάνονται τα ασφάλιστρα αυτοκινήτου;
- 1Ζημιές. Μέση ζημιά αυτοκινήτου 1.265 € → 1.344 € (+6,2%)· ζημιές αστικής ευθύνης 1.397 € → 1.410 € (Επετηρίδα ΕΑΕΕ 2024).
- 2Κάλυψη φυσικών καταστροφών. Η κάλυψη για δασική πυρκαγιά και πλημμύρα στην αγοραία αξία είναι υποχρεωτική από 1 Ιουνίου 2025 (Ν. 5162/2024, άρθρο 26, που πρόσθεσε το άρθρο 5Α στον Ν. 5116/2024). Η κύρωση αν λείπει είναι η απώλεια της κρατικής αρωγής για το αυτοκίνητο, όχι πρόστιμο.
- 3Παραγωγή ασφαλίστρων. Ασφάλιστρα αστικής ευθύνης 855,9 εκατ. € (+6,7%) και ιδίων ζημιών 373,1 εκατ. € (+11,0%) το 2025· +5,5% και +7,3% από Ιανουάριο έως Ιούνιο 2026 (έρευνα ΕΑΕΕ 2025, έρευνα ΕΑΕΕ α' εξαμήνου 2026). Μέρος της αύξησης έρχεται από περισσότερα συμβόλαια και όχι από ακριβότερες τιμές.
Ο ελληνικός δείκτης αλλάζει μία φορά τον χρόνο, τον Απρίλιο. Μια ανανέωση τον Μάιο μπορεί να ανέβει απότομα, ενώ τα μηνιαία στοιχεία μένουν σταθερά.
Ετήσια έξοδα
Πόσο κοστίζει τον χρόνο ένα αυτοκίνητο, πέρα από την ασφάλεια;
Αστική ευθύνη (υποχρεωτική)
- Πώς ορίζεται
- τιμολόγιο ασφαλιστικής: αυτοκίνητο, οδηγοί, ΤΚ
- Παράδειγμα ή εύρος
- βλ. τον πίνακα τιμών 2026 πιο πάνω
- Πηγή
- πωλητές, Σεπτέμβριος 2026
Προαιρετικές καλύψεις
- Πώς ορίζεται
- επίπεδο και απαλλαγή
- Παράδειγμα ή εύρος
- +30 € οδική βοήθεια· μικτή περίπου 200 € έως 360 € συνολικά
- Πηγή
- πωλητές, Σεπτέμβριος 2026
Τέλη κυκλοφορίας
- Πώς ορίζεται
- CO2 g/km (από 11/2010) ή κυβικά (παλαιότερα)
- Παράδειγμα ή εύρος
- 0 € έως 90 g/km (κλίμακα 2010 έως 2020), 0 € έως 122 g/km (κλίμακα 2021)
- Πηγή
- ΑΑΔΕ
ΚΤΕΟ
- Πώς ορίζεται
- πρώτη φορά στα 4 χρόνια, μετά κάθε 2
- Παράδειγμα ή εύρος
- τέλος σε κάθε έλεγχο
- Πηγή
- ΦΕΚ Β' 2726/2017
Φόρος ασφαλίστρων
- Πώς ορίζεται
- 15% του ασφαλίστρου
- Παράδειγμα ή εύρος
- ήδη μέσα στην τιμή της ασφάλειας
- Πηγή
- Ν. 4334/2015
Αν είναι ανασφάλιστο
- Πώς ορίζεται
- ηλεκτρονική διασταύρωση
- Παράδειγμα ή εύρος
- πρόστιμο 500 €· αφαίρεση πινακίδων αν μείνει ανασφάλιστο
- Πηγή
- Ν. 5113/2024
Ένα παράδειγμα: αυτοκίνητο με πρώτη ταξινόμηση το 2019 και εκπομπές 120 g/km πληρώνει 120 × 0,98 €, περίπου 118 € τον χρόνο σε τέλη κυκλοφορίας. Πληρώνονται έως 31 Δεκεμβρίου για τον επόμενο χρόνο, και αν αργήσεις η ΑΑΔΕ προσθέτει πρόστιμο ίσο με τα τέλη.
Λιγότερα χρήματα
Πώς πληρώνεις λιγότερα χωρίς να χάσεις την κάλυψη που χρειάζεσαι;
- Πάρε 12μηνο: σε εκείνον τον πίνακα, 12 μηνιαία συμβόλαια κόστιζαν 58% περισσότερο από ένα ετήσιο.
- Στη μικτή, ανέβασε την απαλλαγή σε ποσό που θα μπορούσες να πληρώσεις αύριο.
- Πρόσθεσε μόνο ό,τι θα χρησιμοποιήσεις. Η οδική βοήθεια κοστίζει περίπου 30 € τον χρόνο ως πρόσθετη κάλυψη.
- Δήλωσε κάθε οδηγό, και τον γιο ή την κόρη που δανείζεται το αυτοκίνητο.
- Φέρε τη βεβαίωση ζημιών 5 ετών, από ελληνική ή ξένη ασφαλιστική (FAQ της Τράπεζας της Ελλάδος στο gov.gr).
- Κράτα το ΚΤΕΟ σε ισχύ: η ασφαλιστική των συμβολαίων που κανονίζω δεν καλύπτει αυτοκίνητο χωρίς έγκυρο ΚΤΕΟ.
- Σύγκρινε ίδια με ίδια: ίδια όρια, ίδια απαλλαγή, ίδιες πρόσθετες καλύψεις.
Από το εξωτερικό
Αλλάζει η τιμή αν έχεις ξένο δίπλωμα ή ιστορικό από ασφαλιστική του εξωτερικού;
Αν γυρίζεις από το εξωτερικό, η ίδια ασφαλιστική λαμβάνει υπόψη καθαρό ιστορικό από ξένη ασφαλιστική, αν φέρεις τη βεβαίωσή της, χωρίς προκαθορισμένη έκπτωση. Αυτοκίνητο που έχει ακόμα ξένες πινακίδες είναι ξεχωριστή περίπτωση, με το κόστος ταξινόμησης, στον οδηγό για ξένες πινακίδες.
Ερωτήσεις
Κόστος ασφάλειας αυτοκινήτου: συχνές ερωτήσεις
Κώστας Ματθαίου είναι αδειούχος ασφαλιστικός πράκτορας και γράφει και ελέγχει τους οδηγούς της DigiCare Insurance. Ο οδηγός δίνει γενική πληροφόρηση, όχι εξατομικευμένη νομική ή ασφαλιστική συμβουλή.
Πόσο θα κόστιζε η ασφάλεια για το δικό σου αυτοκίνητο;
Στείλε αριθμό κυκλοφορίας και ΤΚ και πάρε προσφορά για το αυτοκίνητό σου, χωρίς δέσμευση.
Ζήτα προσφορά